صنایع نفتی روی تیغ کسری خوراک
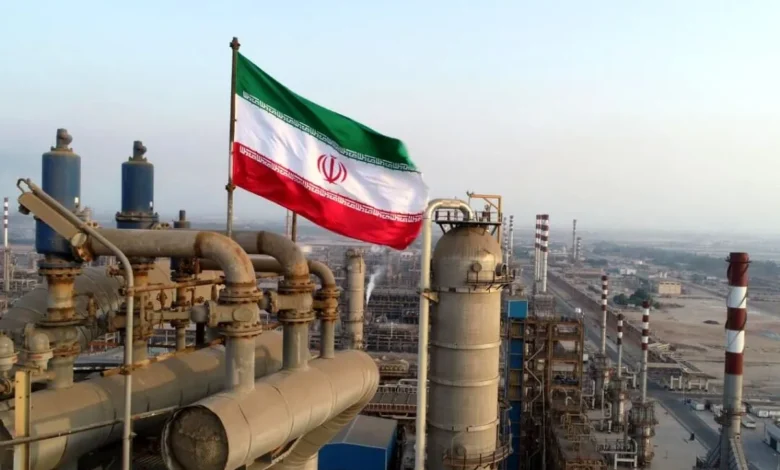
به گزارش بورس امروز؛ وقوع آسیب در زیرساختهای انرژی و افت تولید نفت خام کشور به محدوده دو میلیون بشکه در روز، ابعاد سودآوری صنایع پالایشی و پتروشیمی را از یک مسئله صرفاً مالی به یک بحران پیچیده عملیاتی و رگولاتوری تبدیل میکند. در وهله نخست، اثر این بحران بر حاشیه سود این دو گروه همجهت نیست؛ در پتروشیمیهای با خوراک مایع نظیر تولیدکنندگان الفین و آروماتیک، صعود بهای جهانی نفت مستقیماً هزینه تأمین نفتا و میعانات را بالا میبرد، اما کشش ضعیف تقاضای بینالمللی برای محصولات نهایی مانع از رشد همپای قیمت پلیمرها میشود که پیامد مستقیم آن فشرده شدن حاشیه سود ناخالص است. در طرف مقابل، پتروشیمیهای گازی اگرچه نوسان نفت را با تأخیر در هزینه متان احساس میکنند، اما به دلیل از دست رفتن گازهای همراه با نفت در میادین آسیبدیده، با توقفهای ناخواسته در خطوط مواجه میشوند. در این میان، پالایشگاهها با ریسک کاملاً متفاوتی روبرو هستند؛ با توجه به اینکه فرآوردههای اصلی آنها با نرخهای محاسباتی تحویل دولت میشود، حاشیه سود روی کاغذ باقی میماند و چالش بنیادین آنها افت ضریب بهرهبرداری و افزایش شدید بهای تمامشده ناشی از هزینههای ثابت به ازای هر بشکه خواهد بود.
از منظر تراز فیزیکی، سقوط تولید نفت به سطح دو میلیون بشکه کشور را در لبه پرتگاه عملیاتی قرار میدهد. پالایشگاههای داخلی برای تأمین سوخت اضطراری کشور روزانه بین یک میلیون و هفتصد تا یک میلیون و هشتصد هزار بشکه نفت و میعانات مصرف میکنند. در این سناریو، مازاد نفت خام برای صادرات و مانور عملیاتی تقریباً به صفر میرسد. هرچند حاکمیت برای حفظ امنیت سوخت، سهمیه خوراک پالایشیها را نسبت به سایر بخشها در اولویت قرار میدهد، اما نبود انعطاف در خطوط انتقال و عدم همخوانی کیفیت گریدهای نفتی، پالایشگاههای انتهای زنجیره را با ناپایداری خوراک روبرو میکند. پیامد سختتر متوجه پتروشیمیها خواهد بود؛ زیرا پالایشگاهها برای جبران کسری بنزین، تمام نفتای سبک و سنگین را به چرخه سوختسازی خود هدایت کرده و تحویل خوراک به پتروشیمیها را به شدت محدود میکنند که حاصلی جز کاهش محسوس تناژ تولید ندارد.
با وجود این حقایق عینی، جریان معاملات بازار سهام هنوز این ریسکها را به درستی پیشخور نکرده است. بازار سرمایه در مواجهه با اخبار تنشهای نفتی، دچار خطای تمرکز بر متغیرهای اسمی شده و تنها به رشد مقطعی نفت برنت و پرواز نرخ ارز توجه میکند؛ بدون آنکه متوجه افت شدید حجم در معادله درآمد شرکتها باشد. این عدمالنفع تناژی و کاهش ظرفیت هنوز در نسبتهای قیمت به درآمد گذشتهنگر و محاسبات تحلیلگران لحاظ نشده و تنها پس از انتشار گزارشهای ماهانه کدال و ثبت توقفهای عملیاتی، خود را در قالب تعدیل منفی به بازار تحمیل خواهد کرد.
در این آشفتگی، سیاستهای قیمتگذاری دستوری نه تنها هیچ نقشی در مهار نوسانات نفت ایفا نمیکنند، بلکه خود به نیروی محرکه تشدید شوک بدل میشوند. این مکانیسم از طریق تأخیرهای زمانی طولانی در ابلاغ نرخها کار میکند؛ به طوری که در زمان سقوط بهای نفت، نرخ خوراک با قیمتهای قله بحران محاسبه میشود و شرکتها را در تله زیان ناخالص میاندازد. علاوه بر این، رفتار رگولاتور کاملاً یکطرفه است؛ در زمان رونق و افزایش قیمت نفت، درآمدهای صادراتی با سرکوب نرخ ارز و سقفهای قیمتی در بورس کالا محدود میشود، اما در زمان رکود و ریزش بازارها، دولت به دلیل کسری بودجه حاضر به کاستن از کفهای ریالی تعرفه خوراک نمیشود. در نتیجه این سیاست، ارتباط میان ورودی و خروجی نقدی شرکتها قطع شده، مطالبات سررسیدگذشته جهش مییابد و با قفل شدن سرمایه در گردش، بحران فیزیکی به بحران تمامعیار نقدینگی و عملیاتی بدل میگردد.
نویسنده: مجید آتشگر- عضو هیئت مدیره سیمان ارومیه
منبع: شماره 123 نشریه بورس امروز_ مهر ماه