چرخش بزرگ در ترازنامه/ چگونه بزرگترین بانک مسکن کشور از زیان ۷ همتی به سود ۲۷ همتی رسید؟
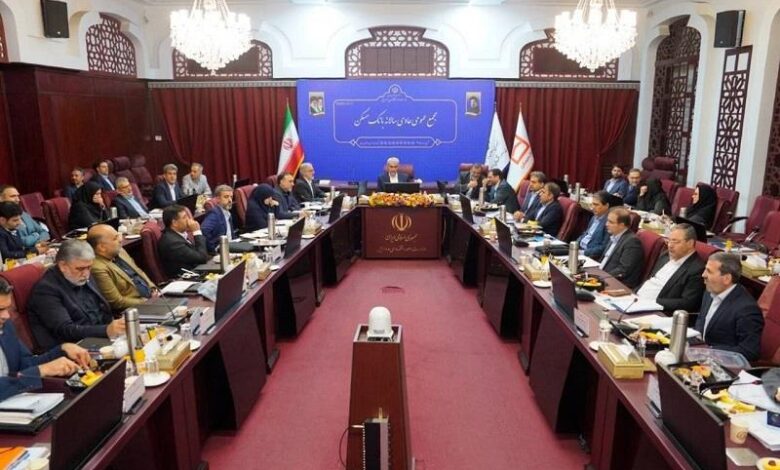
به گزارش بورس امروز؛ مجمع عمومی سالیانه بانک مسکن برای سال مالی منتهی به ۲۹ اسفند ۱۴۰۴، تنها یک نشست تشریفاتی برای تصویب صورتهای مالی نبود؛ بلکه رونمایی رسمی از یک «چرخش بزرگ ترازنامهای» در بزرگترین بانک تخصصی مسکن کشور به شمار میرفت. بانکی که تا همین چندی پیش زیر فشار ناترازی نقدینگی و زیان انباشته سنگین حرکت میکرد، حالا در مجمع ۱۴۰۴ چهرهای کاملاً متفاوت از ساختار مالی خود را به نمایش گذاشت؛ چهرهای که با خروج از زیاندهی، جهش چشمگیر نسبتهای نظارتی و تعیینتکلیف گرههای چندساله همراه شده است.
رازسود ۱۹.۷ همتی؛ موتور سودآوری چطور روشن شد؟
بزرگترین شگفتی صورتهای مالی سال ۱۴۰۴ بانک مسکن، تحول بنیادی در سرفصل سود و زیان بود. آنطور که علی خورسندیان، سکاندار مدیریت عاملی بانک مسکن، در گزارش شفافسازی عملکرد به مجمع تشریح کرد، زیان انباشته ۷ هزار میلیارد تومانی سال ۱۴۰۳ در پایان سال مالی ۱۴۰۴ جای خود را به سود انباشته ۱۹.۷ هزار میلیارد تومانی در سطح بانک و بالغ بر ۲۷ هزار میلیارد تومان در سطح گروه مالی و صورتهای تلفیقی داده است.
اما این جهش سنگین سودآوری از کجا آمد؟
آزادسازی قفل ارزی ۱۲ ساله: یکی از کلیدیترین موتورهای پیشران سود آوری که در گزارشهای ارائهشده به مجمع بازتاب یافت، تعیینتکلیف و تسویه ۶۶۰ میلیون دلار از مطالبات ارزی بانک مسکن پس از ۱۲ سال توقف بود. رویدادی که علاوه بر ورود جریان نقدینگی، اثر درخشان تسعیر داراییهای ارزی را در صورتهای مالی بازنشان داد (۱۳ درصد از کل درآمدهای سال ۱۴۰۴ بانک از محل تسعیر ارز محقق شد).
کاهش چشمگیر بندهای شرطی حسابرسی: شفافسازی در صورتهای مالی و دفاع موفق از پروندههای کلان حقوقی (نظیر پروندههای گروه نظام و حسینی قشمی)، بخش عمدهای از ذخیرهگیریهای احتیاطی را تعدیل کرد و کمترین میزان انحراف حسابرسی را در سالهای اخیر به ثبت رساند.
مهارناترازی سنگین نقدینگی؛ از آلارم قرمز تا منطقه امن
برای فعالان بازار سرمایه و تحلیلگران، «مدیریت نقدینگی» همواره حیاتیترین شاخص ارزیابی بانکهای توسعهای است. در این مجمع، آمار بازگشت نقدینگی بانک مسکن توجهها را به خود جلب کرد:
ریزش ۹۷ همتی ناترازی: ناترازی نقدینگی بانک که در آذرماه ۱۴۰۴ به رقم نگرانکننده ۱۳۷ هزار میلیارد تومان رسیده بود، با استراتژیهای انضباطی مدیریت ارشد اجرایی بانک، تا اردیبهشت ۱۴۰۵ به ۴۰ هزار میلیارد تومان افت کرد.
توقف اضافه برداشت: با کنترل خطوط اعتباری و رشد ۵۶ درصدی در تجهیز منابع، اضافه برداشت بانک مسکن از بانک مرکزی کاملاً صفر شد تا ریسک سیستمیک نقدینگی بانک به حداقل برسد؛ موفقیتی که در ارزیابیهای امیر باقری، معاون امور بانکی، بیمه و شرکتهای دولتی وزارت اقتصاد نیز به عنوان نقطه عطف کنترل منابع مطرح شد.
جهش کفایت سرمایه به ۱۲.۷۸ درصد؛ سپری محکم در برابر ریسک
در حالی که بسیاری از بانکهای دولتی برای رسیدن به حداقل کفایت سرمایه استاندارد (۸ درصد) با چالش مواجهاند، بررسی دقیق یادداشتهای مرتبط با سرمایه نظارتی که توسط زهره انتظامی، رئیس اداره کل مهندسی مالی و امور شرکتهای بانک تدوین شد، خبر از تثبیت یک پشتوانه محکم داد.
با جذب ۱۲.۵ همت افزایش سرمایه جدید (از محل بند «ض» تبصره ۲ بودجه)، نسبت کفایت سرمایه بانک به عدد ممتاز ۱۲.۷۸ درصد رسید. این رقم، ساختار سرمایه بانک را در موقعیتی کاملاً ایمن قرار داده و سپر ریسک بسیار قوی در برابر تسهیلات تکلیفی و بلندمدت مسکن ایجاد کرده است.
کالبدشکافی ساختار درآمدی؛ نقاط قوت و پاشنهآشیل
ترکیب درآمدهای بانک مسکن در سال ۱۴۰۴، هم زمان نشاندهنده یک «موفقیت بزرگ» و یک «چالش ساختاری» است:
۸۱ درصد: درآمدهای مشاع حاصل از تسهیلات اعطایی.
۱۳ درصد: درآمد حاصل از تسعیر داراییهای ارزی.
۳.۷ درصد: درآمدهای غیرمشاع کارمزدی.
اگرچه سود عملیاتی به نقطه سربهسر پایدار نزدیک شده، اما سهم پایین ۳.۷ درصدی درآمدهای کارمزدی و تکیه عمده بر درآمدهای تسهیلاتی بلندمدت (در برابر سپردههای کوتاهمدت) پاشنهآشیل ساختار درآمدی است.
نقشه راه سال ۱۴۰۵ به روایت معاون مالی بانک مسکن
محسن کریمی، معاون مدیرعامل در امور مالی بانک مسکن، با کالبدشکافی چالشها و چشمانداز آینده، نقشه راه و تکالیف مجمع برای سال ۱۴۰۵ را تشریح کرد. بر این اساس، محورهای کلیدی برنامههای سال ۱۴۰۵ عبارتاند از:
انتقال سود انباشته به سرمایه: پیگیری افزایش سرمایه مجدد از محل ماده ۵۴ قانون برنامه هفتم پیشرفت و انتقال سود انباشته به سرفصل سرمایه جهت تقویت توان تسهیلاتدهی.
اصلاح ترکیب درآمدی: برنامهریزی برای جهش سهم درآمدهای غیرمشاع کارمزدی از طریق توسعه تحول دیجیتال و سامانههای یکپارچه بانکداری متمرکز
تنوعبخشی به ابزارهای تامین مالی: رویکرد استراتژیک برای پیوند زدن بخش مسکن به بازار سرمایه از طریق فعالسازی صندوقهای املاک و مستغلات (REITs)، صندوقهای پروژه و زمین و ساختمان (با تاکیدات صابر عسکرپور، رئیس هیأتمدیره بانک).
مولدسازی داراییها: سرعتبخشی به واگذاری املاک مازاد و وصول مطالبات راکد جهت تزریق نقدینگی تازه و خروج کامل از ناترازی ساختاری.