از تغییر در مقیاس سرمایه تا ارتقای جایگاه درآمدی؛ “ونیکی” در مسیر تازهای از ارزشآفرینی
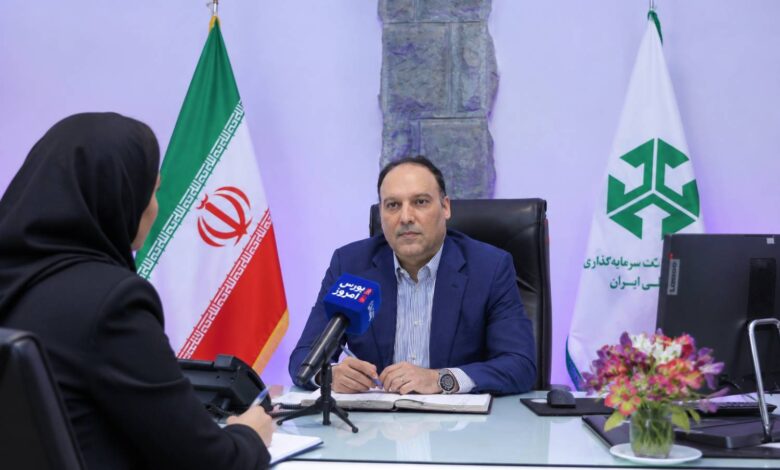
به گزارش بورس امروز؛ شرکت سرمایهگذاری ملی ایران (سهامی عام) با نماد “ونیکی” در دوره مدیریت دکتر فرهاد حنیفی، تغییراتی قابلاندازهگیری در ساختار سرمایه، درآمد عملیاتی و ارزش پرتفوی خود تجربه کرده است؛ تغییراتی که ارزیابی آنها، علاوه بر بررسی ارقام مالی، مستلزم توجه به کیفیت درآمدها، نحوه تخصیص منابع و شرایط عمومی بازار سرمایه است. درآمد عملیاتی ونیکی از حدود ۴3 هزار و 658 میلیارد ریال در نهماهه مالی ۱۴۰۳ به بیش از 86 هزار و 297 میلیارد ریال در دوره مشابه مالی ۱۴۰۵ رسیده است؛ افزایشی معادل 97.7 درصد طی دو سال.
درآمد حاصل از فروش سرمایهگذاریها نیز در دوره 9ماهه مالی ۱۴۰۵، به حدود 17 هزار و 200 میلیارد ریال رسیده است؛ که نسبت به دوره مشابه سال قبل حدود 239 درصد رشد نشان میدهد.
این شرکت که در درآمد عملیاتی سال مالی ۱۴۰۴ در میان شرکتهای چندرشتهای صنعتی مورد بررسی رتبه ششم را داشت، در عملکرد 9ماهه ۱۴۰۵ به رتبه دوم این گروه رسیده است. در کنار تغییرات درآمدی، سرمایه شرکت از ۳ هزار و ۵۰۰ میلیارد تومان در ابتدای دوره مدیریت به ۶ هزار و ۵۰۰ میلیارد تومان و سپس به ۸ هزار میلیارد تومان افزایش یافته است. افزایش سرمایه تا ۱۲ هزار میلیارد تومان نیز به تصویب مجمع رسیده و تشریفات ثبت آن در حال انجام است. ارزش پرتفوی ونیکی در پایان شهریور ۱۴۰۵ به بیش از یکهزار و 368 هزار میلیارد ریال رسیده و در مقایسه با ابتدای همان ماه، 15.5۹ درصد افزایش یافته است. این ارقام از تغییر در مقیاس مالی و جایگاه درآمدی “ونیکی” حکایت دارند؛ با این حال، پرسش اصلی آن است که این ظرفیت چگونه به درآمد قابل اتکا، بازده متناسب با ریسک و ارزش اقتصادی برای سهامداران تبدیل میشود. خبرنگار “بورس امروز” در گفتوگو با دکتر فرهاد حنیفی، مدیرعامل شرکت سرمایهگذاری ملی ایران، ابعاد عملکرد سهساله شرکت، سیاستهای مدیریت پرتفوی، برنامه استفاده از افزایش سرمایه و اولویتهای پیشروی ونیکی را بررسی کرده است.
بورس امروز: اگر بخواهیم عملکرد ونیکی در دوره سهساله اخیر را فراتر از رشد ارقام مالی ارزیابی کنیم، مهمترین تغییراتی که در این دوره در شرکت رخ داده چه بوده است؟ کدام شاخصها نشان میدهند که جایگاه عملیاتی ونیکی تغییر کرده و این تغییرات تا چه اندازه با تصمیمهای مدیریتی مرتبط بودهاند؟
دکتر فرهاد حنیفی: برای ارزیابی عملکرد یک شرکت سرمایهگذاری، باید مجموعهای از شاخصها را در کنار یکدیگر بررسی کرد. ساختار سرمایه، اندازه و ترکیب پرتفوی، کیفیت درآمدهای عملیاتی و توانایی شرکت در تبدیل داراییهای تحت مدیریت به جریان درآمدی، هرکدام بخشی از تصویر عملکرد را تشکیل میدهند. تمرکز بر یک شاخص، بدون توجه به سایر مؤلفهها، ممکن است به برداشت ناقصی از وضعیت شرکت منجر شود.
در ونیکی، طی دوره اخیر در چند محور تغییرات قابلاندازهگیری رخ داده است. در حوزه ساختار سرمایه، سرمایه شرکت از ۳ هزار و ۵۰۰ میلیارد تومان در ابتدای دوره مدیریت به ۶ هزار و ۵۰۰ میلیارد تومان و سپس به ۸ هزار میلیارد تومان افزایش یافته است. افزایش سرمایه تا ۱۲ هزار میلیارد تومان نیز به تصویب مجمع رسیده و تشریفات ثبت آن در حال انجام است.
در حوزه درآمد عملیاتی نیز روند سه دوره نهماهه متوالی، بیانگر افزایش درآمد شرکت است. درآمد عملیاتی ونیکی از حدود ۴3 هزار و 658 میلیارد ریال در نهماهه مالی ۱۴۰۳ به ۵5 هزار و 86 میلیارد ریال در دوره مشابه مالی ۱۴۰۴ و سپس به 86 هزار و 297 میلیارد ریال در نهماهه مالی ۱۴۰۵ رسیده است. به این ترتیب، درآمد عملیاتی در سال ۱۴۰۴ نسبت به دوره مشابه قبل ۲6.2 درصد و در سال ۱۴۰۵ نیز 56.7 درصد افزایش یافته است. مجموع رشد درآمد عملیاتی در این دو سال به حدود 97.7 درصد میرسد.
این روند در جایگاه درآمدی شرکت نیز منعکس شده است؛ بهطوریکه ونیکی از رتبه ششم در درآمد عملیاتی سال مالی ۱۴۰۴ به رتبه دوم در عملکرد نهماهه ۱۴۰۵ در میان شرکتهای چندرشتهای صنعتی مورد بررسی رسیده است.
با این حال، از نگاه ما، اهمیت این ارقام صرفاً در رشد درآمد یا ارتقای رتبه خلاصه نمیشود. مسئله اصلی آن است که چگونه میتوان ظرفیت مالی شرکت را به درآمد باکیفیتتر تبدیل کرد، منابع را به شکل کارآمدتری تخصیص داد و ارزش اقتصادی بیشتری برای سهامداران ایجاد کرد. ارزیابی عملکرد مدیریت نیز باید با در نظر گرفتن شرایط بازار، ترکیب داراییها و کیفیت تصمیمهای سرمایهگذاری انجام شود.
بورس امروز: درآمد عملیاتی ونیکی در نهماهه مالی ۱۴۰۵ به بیش از 86 هزار میلیارد ریال رسیده است. بخش عمده این درآمد از محل سود سهام شرکتهای سرمایهپذیر تأمین شده، اما سود حاصل از فروش سرمایهگذاریها نیز رشد قابلتوجهی داشته است. این ترکیب چه تصویری از سیاست مدیریت پرتفوی ارائه میکند و چگونه میان درآمدهای مستمر و سودهای ناشی از واگذاری داراییها توازن برقرار میکنید؟
مدیرعامل شرکت سرمایه گذاری ملی ایران: در یک شرکت سرمایهگذاری، منابع درآمدی از نظر ماهیت و قابلیت تکرار یکسان نیستند. سود تقسیمی شرکتهای سرمایهپذیر، به عملکرد عملیاتی آن شرکتها، سودآوری و سیاست تقسیم سود آنها وابسته است. در مقابل، سود حاصل از فروش سرمایهگذاریها به تصمیمهای مدیریت پرتفوی، شرایط بازار و فرصتهای موجود برای واگذاری داراییها ارتباط دارد.
در 9ماهه مالی ۱۴۰۵، حدود 65 هزار و 329 میلیارد ریال از درآمد عملیاتی “ونیکی” از محل سود سهام حاصل شده که نزدیک به 75.۷ درصد کل درآمد عملیاتی شرکت در این دوره را تشکیل میدهد. این رقم نسبت به دوره مشابه سال قبل حدود 39.4 درصد و در مقایسه با 9ماهه مالی ۱۴۰۳ حدود 62.8 درصد افزایش یافته است.
در همین دوره، درآمد حاصل از فروش سرمایهگذاریها به حدود 17 هزار و 200 میلیارد ریال رسیده است؛ رقمی که در مقایسه با دوره مشابه سال قبل حدود 239 درصد و نسبت به دو سال قبل حدود 494 درصد رشد نشان میدهد.
این دو منبع درآمدی، کارکردهای متفاوتی در مدیریت پرتفوی دارند. سود سهام، جریان درآمدی حاصل از نگهداری داراییها و عملکرد شرکتهای سرمایهپذیر را منعکس میکند؛ در حالی که فروش سرمایهگذاریها میتواند امکان شناسایی سود، اصلاح ترکیب داراییها یا آزادسازی منابع برای استفاده در فرصتهای جدید را فراهم کند.
البته رشد سود حاصل از فروش سرمایهگذاریها را نباید بهتنهایی نشانه افزایش توان درآمدزایی مستمر دانست. تصمیم به فروش باید بر اساس ارزش اقتصادی دارایی، چشمانداز آن، هزینه فرصت نگهداری و گزینههای جایگزین برای تخصیص منابع اتخاذ شود. به همین ترتیب، نگهداری یک دارایی نیز زمانی توجیه دارد که بازده مورد انتظار و نقش آن در پرتفوی با اهداف شرکت سازگار باشد.
رویکرد ما باید ایجاد توازن میان داراییهای درآمدزا، سرمایهگذاریهای دارای ظرفیت رشد و فرصتهای معاملاتی باشد. هدف آن است که ضمن بهرهگیری از توان سودآوری شرکتهای سرمایهپذیر، امکان بازتنظیم پرتفوی و استفاده از فرصتهای اقتصادی نیز حفظ شود.
بورس امروز: ارزش پرتفوی ونیکی در شهریور ۱۴۰۵ از حدود یک هزار 183 هزار میلیارد ریال در ابتدای ماه به بیش از یکهزار و 368 هزار میلیارد ریال در پایان ماه رسیده و رشد 15.5۹ درصدی را ثبت کرده است. با توجه به روند صعودی بازار در این ماه، چگونه میتوان اثر شرایط عمومی بورس را از عملکرد اختصاصی مدیریت پرتفوی تفکیک کرد؟
دکتر فرهاد حنیفی: تغییر ارزش پرتفوی یک شرکت سرمایهگذاری از عوامل مختلفی تأثیر میپذیرد. تغییر قیمت داراییهای موجود، خریدوفروش سهام، تغییر ترکیب سرمایهگذاریها و سایر جابهجاییهای پرتفوی، همگی میتوانند در ارزش ابتدا و انتهای دوره مؤثر باشند. بنابراین، مقایسه دو رقم بهتنهایی برای تعیین منشأ تغییرات یا محاسبه بازده واقعی سرمایهگذاری کافی نیست.
در شهریور ۱۴۰۵، ارزش پرتفوی “ونیکی” از حدود یک هزار 183 هزار میلیارد ریال در ابتدای ماه به یکهزار و 368 هزار میلیارد ریال در پایان ماه رسید. این افزایش، معادل رشد 15.5۹ درصدی ارزش پرتفوی در دوره مورد بررسی است. در مقایسه با سایر شرکتهای چندرشتهای صنعتی مورد بررسی نیز ونیکی از نظر نرخ رشد ارزش پرتفوی در جایگاه ششم قرار گرفت؛ در حالی که از نظر اندازه مطلق پرتفوی، رتبه پنجم را داشت.
مقایسه دورههای یکماهه منتهی به شهریور در سالهای ۱۴۰۳، ۱۴۰۴ و ۱۴۰۵ نیز تغییرات قابلتوجهی را نشان میدهد. ارزش پرتفوی ونیکی در شهریور ۱۴۰۳ حدود 3.3 درصد و در شهریور ۱۴۰۴ حدود 4.6 درصد افزایش یافت؛ در حالی که در شهریور ۱۴۰۵ افزایش حدود 15.5۹ درصدی ثبت شد. همچنین ارزش پرتفوی در پایان شهریور ۱۴۰۵ در مقایسه با پایان شهریور ۱۴۰۴ حدود ۱62 درصد و نسبت به پایان شهریور ۱۴۰۳ حدود 203 درصد بیشتر بوده است.
البته این مقایسهها باید با توجه به تفاوت شرایط بازار و تغییرات احتمالی ترکیب داراییها تفسیر شوند. برای ارزیابی دقیق عملکرد اختصاصی مدیریت، لازم است اثر تغییر قیمت سهام از خالص خریدوفروشها و سایر تغییرات پرتفوی تفکیک شود و بازده حاصل با شاخص یا معیار مرجع متناسب با ترکیب داراییها مقایسه شود.
در کنار بازده، ریسک، نقدشوندگی و میزان تمرکز داراییها نیز اهمیت دارند. افزایش ارزش پرتفوی زمانی از منظر اقتصادی معنادارتر است که در کنار آن، کیفیت داراییها و بازده متناسب با ریسک پذیرفتهشده نیز مورد توجه قرار گیرد. هدف ما صرفاً افزایش اندازه داراییها نیست؛ بلکه استفاده کارآمد از منابع و بهبود ظرفیت ارزشآفرینی پرتفوی است.
بورس امروز: سرمایه “ونیکی” از ۳ هزار و ۵۰۰ میلیارد تومان در ابتدای دوره مدیریت به ۸ هزار میلیارد تومان رسیده و افزایش آن تا ۱۲ هزار میلیارد تومان نیز به تصویب مجمع رسیده است. برنامه شما برای استفاده از این ظرفیت سرمایهای چیست و سهامداران از چه مسیرهایی میتوانند اثر اقتصادی افزایش سرمایه را در عملکرد شرکت مشاهده کنند؟
مدیرعامل شرکت سرمایه گذاری ملی ایران: افزایش سرمایه زمانی برای یک شرکت سرمایهگذاری ارزشآفرین است که بهدرستی در خدمت اهداف اقتصادی شرکت قرار گیرد. بزرگتر شدن سرمایه، بهخودیخود به معنای افزایش بازده یا سودآوری نیست؛ بلکه ظرفیت و ابزار بیشتری در اختیار شرکت قرار میدهد تا متناسب با فرصتهای موجود و راهبرد سرمایهگذاری خود تصمیمگیری کند.
در “ونیکی”، افزایش سرمایه باید در پیوند با کیفیت پرتفوی، ظرفیت درآمدزایی داراییها و نیازهای مالی شرکت ارزیابی شود. مهم است که منابع در حوزههایی بهکار گرفته شوند که از توجیه اقتصادی برخوردارند و با سطح ریسک قابلقبول شرکت و اهداف بلندمدت سهامداران سازگاری دارند.
در این مسیر، بررسی فرصتهای سرمایهگذاری، ارزیابی بازده مورد انتظار، توجه به نقدشوندگی داراییها و کنترل تمرکز پرتفوی اهمیت دارد. همچنین باید میان سرمایهگذاریهای درآمدزا و داراییهایی که ظرفیت رشد ارزش دارند، توازن برقرار شود. تخصیص منابع به یک فرصت جدید، تنها زمانی منطقی است که بازده مورد انتظار آن در مقایسه با گزینههای جایگزین و ریسکهای مربوطه قابل دفاع باشد.
از منظر سهامداران نیز اثر افزایش سرمایه باید در عملکرد اقتصادی شرکت قابل ارزیابی باشد؛ از جمله در روند درآمد عملیاتی، کیفیت و ترکیب درآمدها، بازده سرمایهگذاریها و بازده حقوق صاحبان سهام. به همین دلیل، افزایش سرمایه را نقطه پایان یک فرآیند نمیدانیم؛ بلکه آن را ظرفیتی میدانیم که باید با تصمیمگیری منضبط و عملکرد قابلاندازهگیری همراه شود.
بورس امروز: یکی از معیارهای مهم در ارزیابی شرکتهای سرمایهگذاری، خالص ارزش داراییها یا NAV است. “ونیکی” برای افزایش شفافیت ارزشگذاری داراییها و فراهم کردن امکان تحلیل دقیقتر برای سهامداران چه رویکردی را دنبال میکند؟ از نگاه شما، چه عواملی میتوانند در برداشت بازار از ارزش اقتصادی شرکت مؤثر باشند؟
دکتر فرهاد حنیفی: خالص ارزش داراییها یکی از معیارهای مهم ارزیابی شرکتهای سرمایهگذاری است، اما برای تحلیل جامع شرکت باید آن را در کنار سایر شاخصها بررسی کرد. NAV تصویری از ارزش داراییها پس از کسر بدهیها ارائه میدهد؛ در حالی که ارزیابی اقتصادی شرکت میتواند تحت تأثیر کیفیت داراییها، توان درآمدزایی، ساختار مالی، نقدشوندگی و چشمانداز فعالیت نیز قرار گیرد.
برای محاسبه قابلاتکایNAV، بهروز بودن اطلاعات و روش ارزشگذاری اهمیت دارد. ارزش داراییهای بورسی باید بر اساس قیمتهای معتبر و اطلاعات مربوط به دوره محاسبه شود. در مورد داراییهای غیربورسی نیز روش ارزشگذاری، مفروضات مورد استفاده و کیفیت اطلاعات مبنا اهمیت ویژهای دارد. بدهیها و سایر اقلام مؤثر بر خالص ارزش داراییها نیز باید بهدرستی در محاسبات لحاظ شوند.
در کنار محاسبه، نحوه ارائه اطلاعات نیز اهمیت دارد. انتشار منظم اطلاعات درباره ترکیب پرتفوی، تغییرات ارزش داراییها و منابع درآمدی، امکان تحلیل دقیقتر عملکرد شرکت را برای سهامداران فراهم میکند. هرچه اطلاعات شفافتر و قابلمقایسهتر باشد، ارزیابی ارزش اقتصادی شرکت نیز بر مبنای روشنتری انجام خواهد شد.
البته فاصله قیمت بازار سهم با NAV را نمیتوان صرفاً با یک عامل توضیح داد. انتظارات سرمایهگذاران، کیفیت داراییها، ساختار پرتفوی، وضعیت بازار و ارزیابی آنها از توان درآمدزایی شرکت میتوانند در قیمت سهم مؤثر باشند. وظیفه مدیریت، فراهم کردن اطلاعات دقیق و قابلاتکا و اداره شرکت بر مبنای اصول اقتصادی و منافع بلندمدت سهامداران است.
بورس امروز: در کنار تغییرات مالی و عملیاتی ونیکی، بهبود امتیاز حاکمیت شرکتی نیز از جمله موضوعات قابلتوجه در عملکرد شرکت بوده است. این ارتقا چه جایگاهی در برنامه مـدیریتی شما دارد و چگونه میتواند به شفافیت اطلاعاتی، پاسخگویی و تقویت اعتماد سهامداران کمک کند؟
مدیرعامل شرکت سرمایه گذاری ملی ایران: حاکمیت شرکتی بخشی از زیرساخت اداره مؤثر یک بنگاه اقتصادی است. عملکرد شرکت تنها به نتایج مالی محدود نمیشود؛ بلکه کیفیت تصمیمگیری، سازوکارهای نظارتی، شفافیت اطلاعاتی و نحوه پاسخگویی در برابر سهامداران نیز در آن نقش دارند.
برای یک شرکت سرمایهگذاری، این موضوع اهمیت بیشتری دارد؛ زیرا بخش مهمی از ارزشآفرینی آن به تصمیمهای مربوط به تخصیص سرمایه، انتخاب و نگهداری داراییها و ارزیابی مستمر فرصتهای سرمایهگذاری وابسته است. چنین تصمیمهایی باید در چارچوبی روشن، مبتنی بر اطلاعات قابلاتکا و همراه با سازوکارهای نظارتی مناسب اتخاذ شوند.
شفافیت در ارائه اطلاعات مالی و توضیح تغییرات پرتفوی، امکان ارزیابی دقیقتر عملکرد شرکت را فراهم میکند. همچنین، مشخص بودن مسئولیتها و تقویت فرآیندهای نظارتی میتواند به بهبود کیفیت تصمیمگیری و پاسخگویی مدیریتی کمک کند.
بهبود امتیاز حاکمیت شرکتی را باید در همین چارچوب بررسی کرد. این شاخص زمانی اهمیت عملی پیدا میکند که در کیفیت اداره شرکت، شفافیت اطلاعات و امکان نظارت مؤثر سهامداران بازتاب داشته باشد. اعتقاد ما این است که توسعه مالی و عملیاتی ونیکی باید با ارتقای کیفیت حکمرانی شرکتی همراه باشد؛ زیرا رشد سرمایه و درآمد، بدون توجه به انضباط مدیریتی و پاسخگویی، تصویر کاملی از عملکرد شرکت ارائه نمیکند.
بورس امروز: طی سه سال اخیر، مجموعهای از تغییرات و تحولات مثبت قابل توجهی در شرکت شاهد هستیم. اولویتهای اصلی شما برای حفظ این دستاوردها و تقویت جایگاه ونیکی در سالهای آینده چیست؟
دکتر فرهاد حنیفی: چنین تحولی را نمیتوان به یک عامل منفرد نسبت داد. عملکرد شرکتهای سرمایهگذاری حاصل تعامل میان ساختار سرمایه، ترکیب داراییها، شرایط بازار، کیفیت شرکتهای سرمایهپذیر و تصمیمهای مدیریتی است. در دوره اخیر، تلاش ما بر این بوده است که توسعه ظرفیت مالی شرکت با توجه به کیفیت پرتفوی و انضباط در تخصیص منابع همراه باشد.
در این مسیر، ارزیابی مستمر داراییها، توجه به ظرفیت سودآوری شرکتهای سرمایهپذیر، مدیریت ریسک تمرکز و بررسی فرصتهای سرمایهگذاری بر اساس بازده مورد انتظار، اهمیت محوری دارد. در کنار این موارد، تقویت ساختار سرمایه و استفاده هدفمند از ظرفیت ایجادشده نیز باید در خدمت اهداف اقتصادی شرکت قرار گیرد. افزایش سرمایه زمانی اثربخش خواهد بود که به بهبود توان سرمایهگذاری و ارتقای بازدهی منجر شود؛ همانطور که رشد درآمد عملیاتی نیز باید در کنار کیفیت و ترکیب منابع درآمدی سنجیده شود.
بهبود حاکمیت شرکتی و شفافیت اطلاعاتی نیز بخش جداییناپذیر این مسیر است. ما معتقدیم رشد مالی و عملیاتی زمانی پشتوانه مستحکمتری پیدا میکند که با سازوکارهای پاسخگویی، نظارت مؤثر و ارائه اطلاعات قابلاتکا همراه باشد. این رویکرد، هم امکان ارزیابی دقیقتر عملکرد شرکت را برای سهامداران فراهم میکند و هم کیفیت تصمیمگیری مدیریتی را ارتقا میدهد.
اولویت ما این است که تصمیمهای سرمایهگذاری بر پایه تحلیل و ارزیابی اقتصادی اتخاذ شوند و عملکرد شرکت با شاخصهایی روشن و قابلسنجش مورد بررسی قرار گیرد. ارتقای جایگاه ونیکی در بازار سرمایه باید برآمده از کیفیت مدیریت داراییها، استفاده کارآمد از منابع، شفافیت و ایجاد ارزش برای سهامداران باشد. هدف نهایی، صرفاً ثبت ارقام بزرگتر نیست؛ بلکه تقویت بنیانهای اقتصادی شرکت و افزایش ظرفیت آن برای خلق ارزش در بلندمدت است. ما باید بتوانیم عملکرد شرکت را نهفقط با اندازه داراییها، بلکه با کیفیت تصمیمها و نتایج اقتصادی آنها بسنجیم.
منبع: شماره 123 نشریه بورس امروز_ مهر ماه